
166. Відомості про які банки, фінансові установи зазначати в декларації?
Такі відомості зазначаються незалежно від:
- того, знаходиться банк, фінансова установа (головний офіс) в Україні чи за кордоном,
- типу рахунку,
- особи, яка відкрила рахунок, орендувала банківський сейф (комірку) (це може бути суб’єкт декларування, член його сім’ї чи третя особа),
- наявності коштів на рахунку, майна у сейфі (комірці) станом на кінець звітного періоду чи протягом звітного періоду.
Для правильного відображення відомостей про наявні рахунки, їхні номери та залишки коштів слід звертатися до банківської або іншої фінансової установи, де вони відкриті.
Набір цифр, зазначений на банківській платіжній картці, не є номером рахунку.
До однієї карти може бути відкрито кілька рахунків.
Завершення строку дії банківської платіжної картки або припинення надходжень на таку картку не тягне за собою автоматичне закриття рахунка у банківській установі (наприклад, у разі завершення соціальних виплат у зв’язку з досягненням дитиною 3-річного віку або припинення надходження заробітної плати у зв’язку з припиненням трудових відносин), крім випадків, передбачених законом або договором.
Банківськими установами України є юридичні особи, які на підставі банківської ліцензії мають виключне право надавати банківські послуги, відомості про які внесені до Державного реєстру банків, що ведеться Національним банком України.
Іншими фінансовими установами є юридичні особи, які відповідно до закону надають одну чи декілька фінансових послуг, а також інші послуги (операції), пов’язані з наданням фінансових послуг, у випадках, прямо визначених законом, та внесені до відповідного реєстру в установленому законом порядку (п. 1 ч. 1 ст. 1 Закону України «Про фінансові послуги та державне регулювання ринків фінансових послуг»).
Для цілей декларування до фінансових установ можуть належати, наприклад, кредитні спілки, недержавні пенсійні фонди, інвестиційні фонди і компанії, фонди фінансування будівництва та інші юридичні особи, виключним видом діяльності яких є надання фінансових послуг, а у випадках, прямо визначених законом, – інші послуги (операції), пов’язані з наданням фінансових послуг.
Рахунки за типом можуть бути поточні, депозитні, умовного зберігання (ескроу) та інші рахунки, що відкриваються у банківських або інших фінансових установах суб’єкту декларування або члену його сім’ї відповідно до законодавства, що регулює діяльність таких установ.
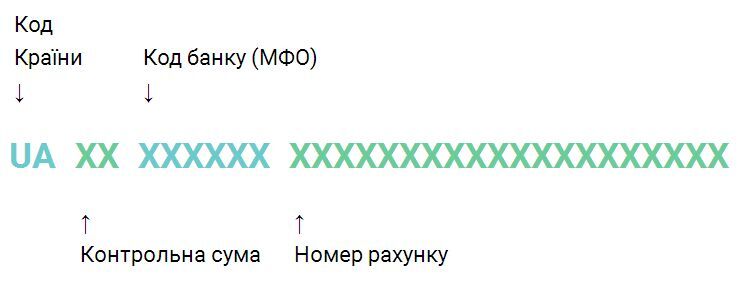
Номери рахунків клієнтів банківських установ формуються за стандартом IBAN і мають такий вигляд (постанова Національного банку України від 28.12.2018 № 162 «Про запровадження міжнародного номера банківського рахунку (IBAN) в Україні»):
Номер індивідуального пенсійного рахунку учасника недержавного пенсійного фонду повинен мати таку структуру (розпорядження Національної комісії, що здійснює державне регулювання у сфері ринків фінансових послуг, від 03.12.2013 № 4400 «Про затвердження Положення про провадження діяльності з адміністрування недержавного пенсійного фонду»): XXXXXXXX-VVVVVVVVVV, де
| XXXXXXXX | – | код за ЄДРПОУ фонду; |
| VVVVVVVVVV | – | реєстраційний номер облікової картки платника податків (ідентифікаційний номер з Державного реєстру фізичних осіб - платників податків та інших обов’язкових платежів учасника фонду), присвоєний учаснику (у разі його відсутності використовуються серія та номер іншого документа учасника фонду, визначеного п. 4 розділу ІІІ згаданого вище Положення. Якщо при цьому загальна кількість знаків серії та номера такого документа буде менше ніж 10, то попереду цих знаків додаються нулі). |
Система функціонування фонду фінансування будівництва передбачає відкриття управителем рахунку довірителю у системі обліку прав вимоги довірителів ФФБ (Закон України «Про фінансово-кредитні механізми і управління майном при будівництві житла та операціях з нерухомістю»).
У разі наявності на рахунках у банківських або інших фінансових установах грошових коштів суб’єкта декларування або члена його сім’ї ці кошти підлягають відображенню у розділі 12 «Грошові активи» декларації за умов, викладених у відповіді назапитання 156 цих Роз’яснень).
167. Як коректно зазначити відомості про особу, яка має право розпоряджатись рахунком.
Слід розмежовувати право розпорядження банківським рахунком та право розпоряджатись коштами на такому рахунку.
Перелік осіб, які мають право розпоряджатися рахунком і підписувати розрахункові документи подається / надсилається особою (клієнтом) до банку під час відкриття поточного рахунку. Кількість розпорядників рахунку не обмежується (п. 9 розділу І Інструкції про порядок відкриття і закриття рахунків клієнтів банків та кореспондентських рахунків банків – резидентів і нерезидентів, затвердженої постановою Правління Національного банку України від 12.11.2003 № 492).
Розпорядження рахунками фізичних осіб, фізичних осіб – підприємців та фізичних осіб, які провадять незалежну професійну діяльність, здійснюється за розпорядженням власника або за його дорученням на підставі довіреності (копії довіреності), засвідченої нотаріально. Довіреність може містити право довірених осіб відкривати / розпоряджатися / закривати рахунки клієнта у банку (п. 9-1 розділу І Інструкції про порядок відкриття і закриття рахунків клієнтів банків та кореспондентських рахунків банків – резидентів і нерезидентів, затвердженої постановою Правління Національного банку України від 12.11.2003 № 492).
У блоці полів «Інформація про іншу фізичну або юридичну особу, яка має право розпоряджатися таким рахунком або має доступ до індивідуального банківського сейфу (комірки)» відображається інформація лише про іншу (крім власника рахунку) особу (осіб), яка має право розпоряджатись банківським рахунком і підписувати розрахункові документи. У разі наявності декількох осіб, які мають право розпоряджатися таким рахунком або мають доступ до індивідуального банківського сейфу (комірки), у цьому блоці полів зазначається інформація про всіх таких осіб.
Розпорядження коштами на банківському рахунку може відбуватись, зокрема, шляхом зняття готівки, поповнення рахунку, використання додаткової карти, відкритої до одного рахунку тощо.
Якщо власник рахунку (суб’єкт декларування або член його сім’ї) не визначав розпорядника(-ів) рахунку в рамках процедури, визначеної спеціальним законодавством, що регулює діяльність банків, то у полі «Тип особи» блоку полів «Інформація про іншу фізичну або юридичну особу, яка має право розпоряджатися таким рахунком або має доступ до індивідуального банківського сейфу (комірки)» слід обрати позначку «Не застосовується». Зазначати у цьому блоці полів дані власника рахунку не потрібно.
168. Як коректно зазначити відомості про особу, яка відкрила рахунок?
Блок полів «Інформація про іншу фізичну або юридичну особу, яка відкрила рахунок на ім’я суб’єкта декларування або членів його сім’ї або уклала договір оренди індивідуального банківського сейфу (комірки)» заповнюється виключно у випадку, якщо рахунок на ім’я власника (суб’єкта декларування, члена його сім’ї) відкрила інша особа.
Якщо рахунок відкрив особисто його власник, то у полі «Тип особи» вказаного вище блоку полів слід обрати позначку «Не застосовується».
169. Як зазначати відомості про банківський рахунок, який відкрито суб’єктом декларування на ім’я члена сім’ї – неповнолітню особу?
- у блоці полів «Інформація про іншу фізичну або юридичну особу, яка відкрила рахунок на ім’я суб’єкта декларування або членів його сім’ї або уклала договір оренди індивідуального банківського сейфу (комірки)» вказати відомості про суб’єкта декларування;
- у блоці полів «Інформація про іншу фізичну або юридичну особу, яка має право розпоряджатися таким рахунком або має доступ до індивідуального банківського сейфу (комірки)» слід обрати позначку «Не застосовується» (якщо суб’єкт декларування не може розпоряджатися таким рахунком, бо якщо може – вказати відомості про суб’єкта декларування);
- у блоці полів «Інформація про особу, на імʼя якої відкрито рахунок або зберігаються кошти, інше майно» вказати члена сім’ї (неповнолітню особу).
170. Чи можна зазначити відомості про рахунки, відкриті в одній установі, як один об’єкт (одним записом)?
- відкриті в одній банківській / фінансовій установі,
- власником таких рахунків є одна особа,
- мають однаковий перелік осіб, які мають право розпоряджатися такими рахунками,
- мають однаковий перелік осіб, які відкрили такі рахунки,
то їх можна зазначити як один об’єкт у розділі 12.1 «Банківські та інші фінансові установи, у тому числі за кордоном, у яких у субʼєкта декларування або членів його сімʼї відкриті рахунки або зберігаються кошти, інше майно» декларації.
За відсутності принаймні однієї із перелічених ознак відповідні відомості зазначаються в декларації окремими об’єктами (записами).
171. Як відобразити наявність індивідуального банківського сейфа (комірки)?
- у полі «Установа, в якій відкриті рахунки або зберігаються кошти чи інше майно» зазначити інформацію про банківську установу, у якій перебуває відповідний сейф (комірка),
- полі «Тип рахунка, індивідуального банківського сейфу (комірки)» обрати «Індивідуальний банківський сейф»
- у полі «Номер рахунка, індивідуального банківського сейфу (комірки)» обрати позначку «Не застосовується».
За потреби слід зазначити відомості про особу, яка уклала договір оренди індивідуального банківського сейфу (комірки) та/або особу (осіб), яка (які) має доступ до індивідуального банківського сейфу (комірки).
172. Чи необхідно зазначати у декларації відомості про банківські установи, у яких у суб’єкта декларування або членів його сім’ї відкрито рахунок, якщо такий рахунок використовувався для отримання компенсації втрат від знецінення грошових заощаджень та державних цінних паперів, поміщених (придбаних) в установи Ощадного банку СРСР та державного страхування СРСР?
Після внесення змін до п. 8-1 ч. 1 ст. 46 Закону (набрали чинності 02.06.2021) відомості про номери рахунків, на яких обліковуються некомпенсовані грошові заощадження громадян України в установах акціонерного товариства «Державний ощадний банк України», поміщені в період до 02.01.1992 в установи Ощадного банку СРСР, що діяли на території України не підлягають відображенню у декларації.
173. Чи необхідно зазначати відомості про транзитний рахунок за операціями, здійсненими з використанням платіжних карток?
174. Чи необхідно зазначати відомості про поточний рахунок, відкритий для зарахування допомоги в рамках Програми «єПідтримка»?
Відкритий поточний рахунок із спеціальним режимом використання для зарахування допомоги в рамках Програми «єПідтримка» закривається банком (без заяви отримувача допомоги) через 4 місяці з дня зарахування допомоги, незалежно від факту її використання (п. 8 Порядку надання допомоги в рамках Програми «єПідтримка», п. 9 Порядку використання коштів, передбачених у державному бюджеті для надання допомоги в рамках Програми «єПідтримка», затверджених постановою Кабінету Міністрів України від 09.12.2021 № 1272).
Чи є доходом кошти, отримані в рамках Програми «єПідтримка», див. у відповіді на запитання 137 цих Роз’яснень.